

Wohnungsmieten steigen seit einigen Jahren wieder stärker an, die Wohnungsverfügbarkeit nimmt gleichzeitig ab. Schlagworte wie «Mietzinsexplosion», «Mietzinswucher», «Mieterhölle» oder «Wohnungskrise» werden inflationär verwendet. Wir besprechen einige zentrale Statistiken hierzu, ohne den Anspruch zu erheben, eine gesamtheitliche Analyse des Wohnungsmarkts vorzulegen.
1. Leerwohnungsziffer
Die Leerwohnungsziffer in der Schweiz beträgt gemäss Bundesamt für Statistik (in der Folge: BFS), per Stichtag 1. Juni 2025, 1%, was leicht unter dem Mittelwert der letzten knapp 40 Jahre liegt (1984-2025: 1.1%). Bei den Mietwohnungen liegt die Ziffer bei 1.5%.¹ Für einen funktionierenden Wohnungsmarkt wird eine Leerwohnungsziffer von 1.5% vorausgesetzt; bei unter 1% spricht man von «Wohnungsnot». Wohnungsknappheit herrscht dabei primär in den Grosszentren. Ausserhalb dieser gibt es (noch) ausreichend verfügbaren Wohnraum.²
Abbildung: Leerwohnungsziffer Schweiz und nach Gemeindegrössenklassen 2016-2025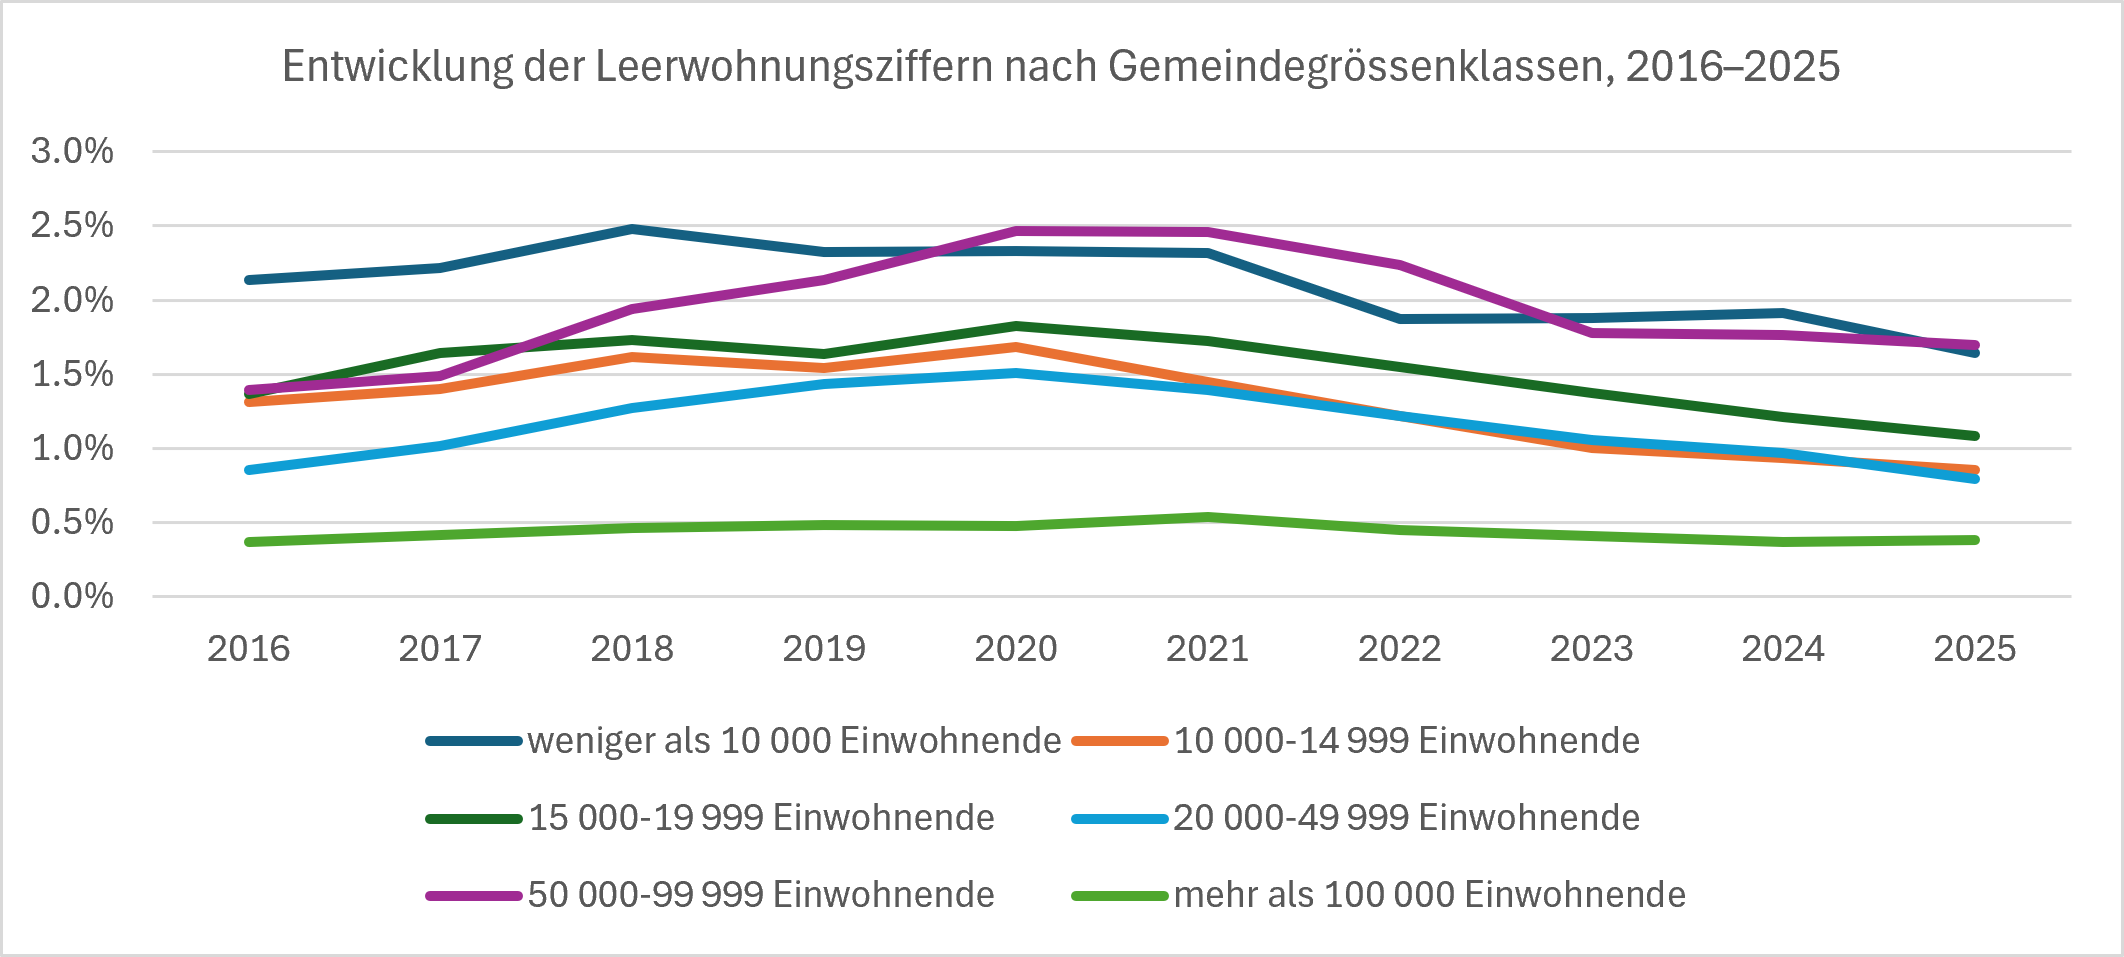
Quelle: Eigene Darstellung nach Bundesamt für Statistik.
2. Mietzinsbelastung und verfügbares Einkommen
In der Schweiz gilt die Faustformel, dass die Bruttomiete nicht mehr als ein Drittel des Bruttoeinkommens ausmachen sollte.
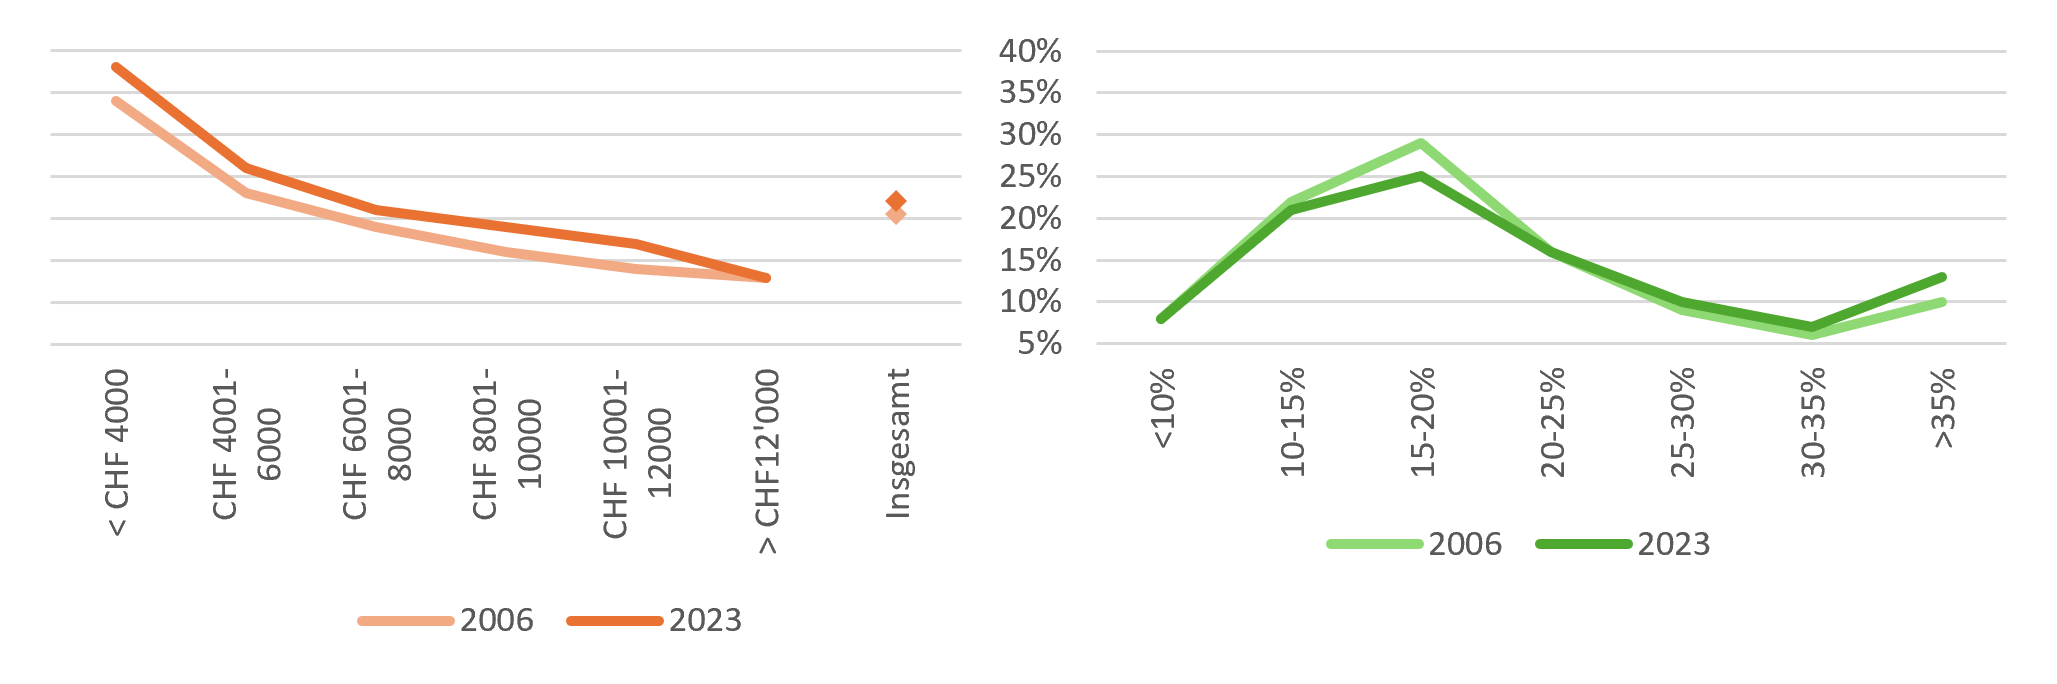
Die letzte Haushaltsbudgeterhebung des BFS zeigt, dass die Mietzinsbelastung in der Periode 2006-2023 praktisch über alle Einkommensklassen hinweg leicht zugenommen hat. Die prozentual stärkste Zunahme bei der Mietzinsbelastung hatten die einkommens-schwächsten Haushalte (Einkommen von bis unter 6’000 CHF/Monat) zu verkraften.
Der Anteil der Haushalte, die mindestens 30% ihres Bruttoeinkommens für die Miete auf-wenden, ist gleichzeitig von rund 15% im Jahr 2006 auf 20% im Jahr 2023 angestiegen. Das heisst im Umkehrschluss aber auch, dass rund 80% der Haushalte weniger (teilweise deutlich weniger) als ein Drittel ihres Bruttoeinkommens für ihre Wohnkosten aufwenden mussten.³
Abbildungen: Durchschnittliche Mietbelastung nach Einkommensklassen 2006-2022 (links) und Anteil der Haushalte nach Mietbelastungsklassen 2006-2022 (rechts)
Quelle: Eigene Darstellung nach Bundesamt für Wohnungswesen.
3. Angebots-, Marktmieten und Umzugsquote
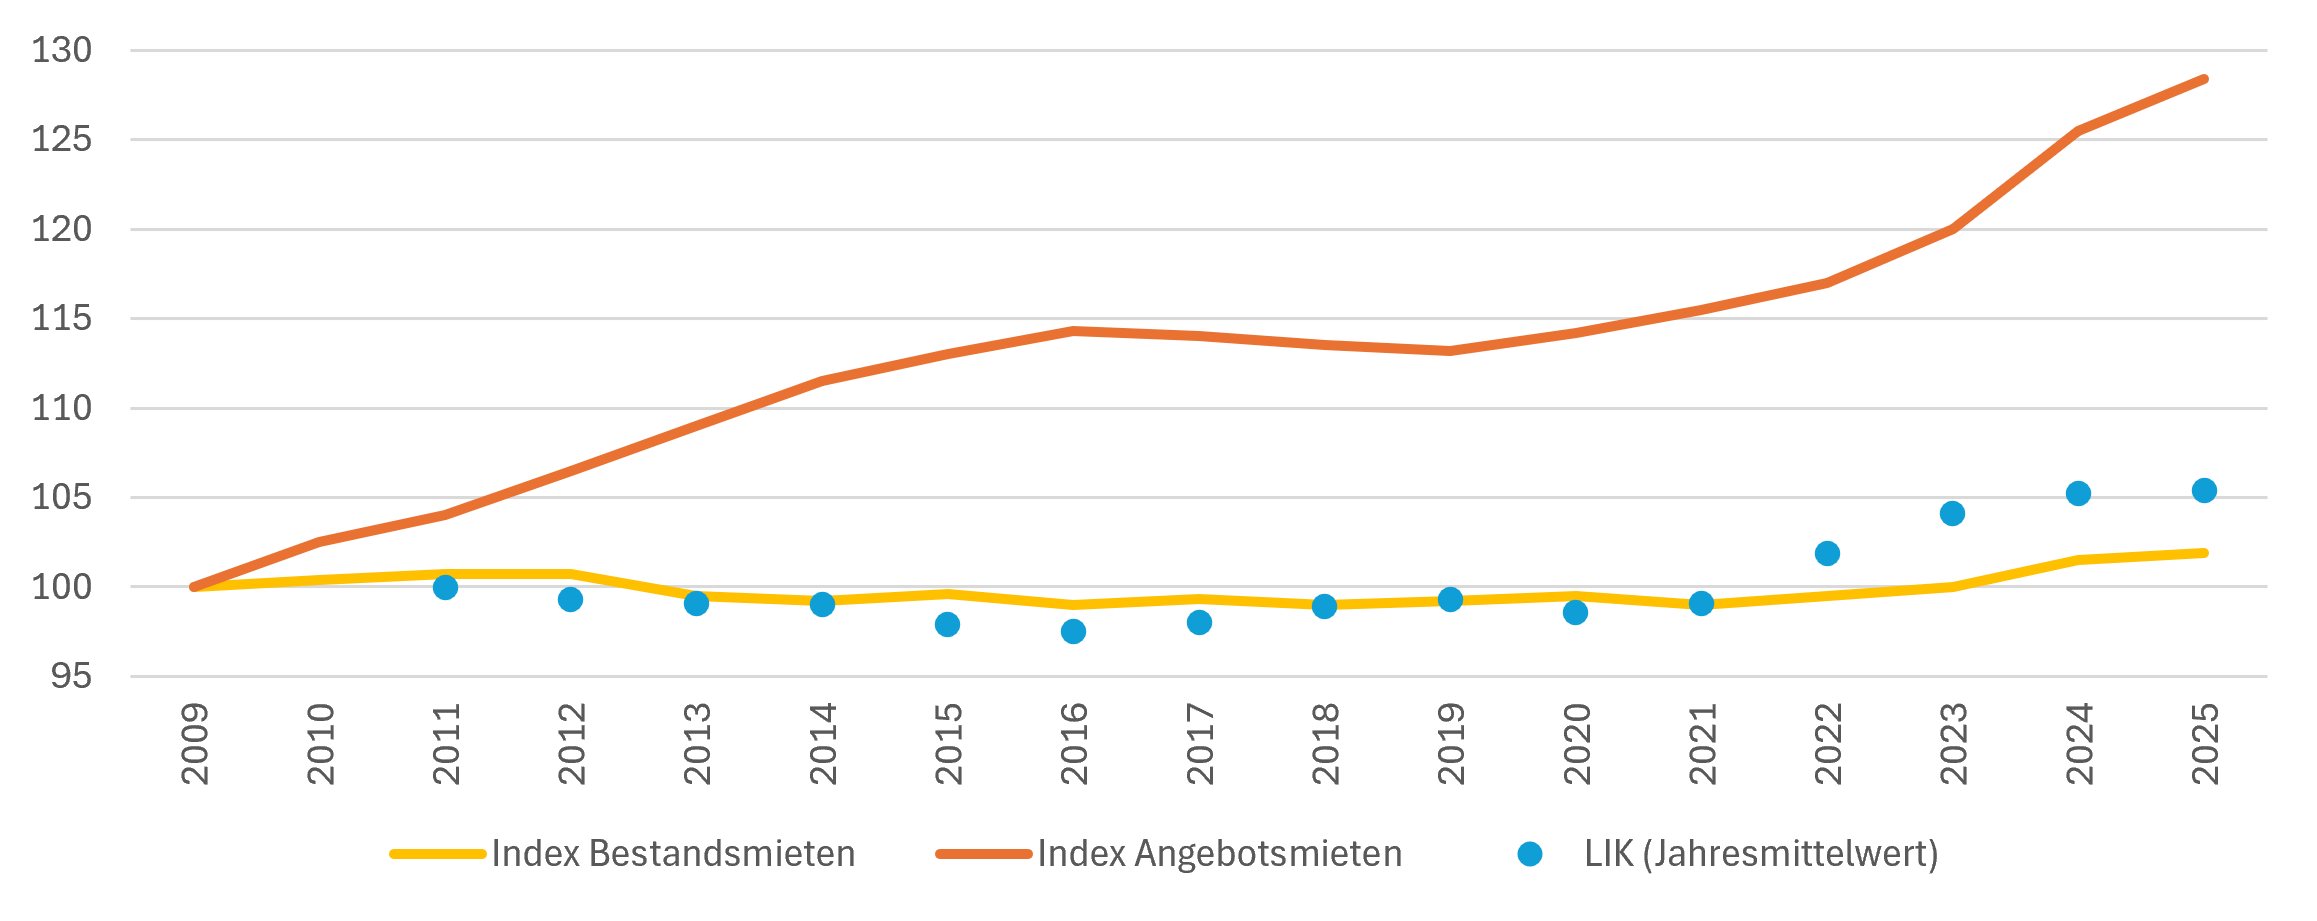
Da gemäss Schweizer Mietrecht die Bestandsmieten vor Marktentwicklungen weitestgehend geschützt sind und die Teuerung in den letzten 15 Jahren – bis auf einen vorüber-gehenden Anstieg in den Jahren 2022/23 – gering ausfiel, stagnierten folglich die Bestandsmieten. Die Angebotsmieten hingegen haben sich weitaus dynamischer entwickelt, und zwar über die allgemeine Teuerung (LIK-Jahresmittelwert) hinaus, was Aus-druck der Wohnungsknappheit ist. Dass ein deutliches Delta zwischen Markt- und Angebotsmieten besteht, zeigt auch der SSREI-Index.
Abbildung: Entwicklung der Bestands- und Angebotsmieten 2009-2025
Quelle: Eigene Darstellung basierend auf Bundesamt für Statistik, Homegate/ Zürcher Kantonalbank.
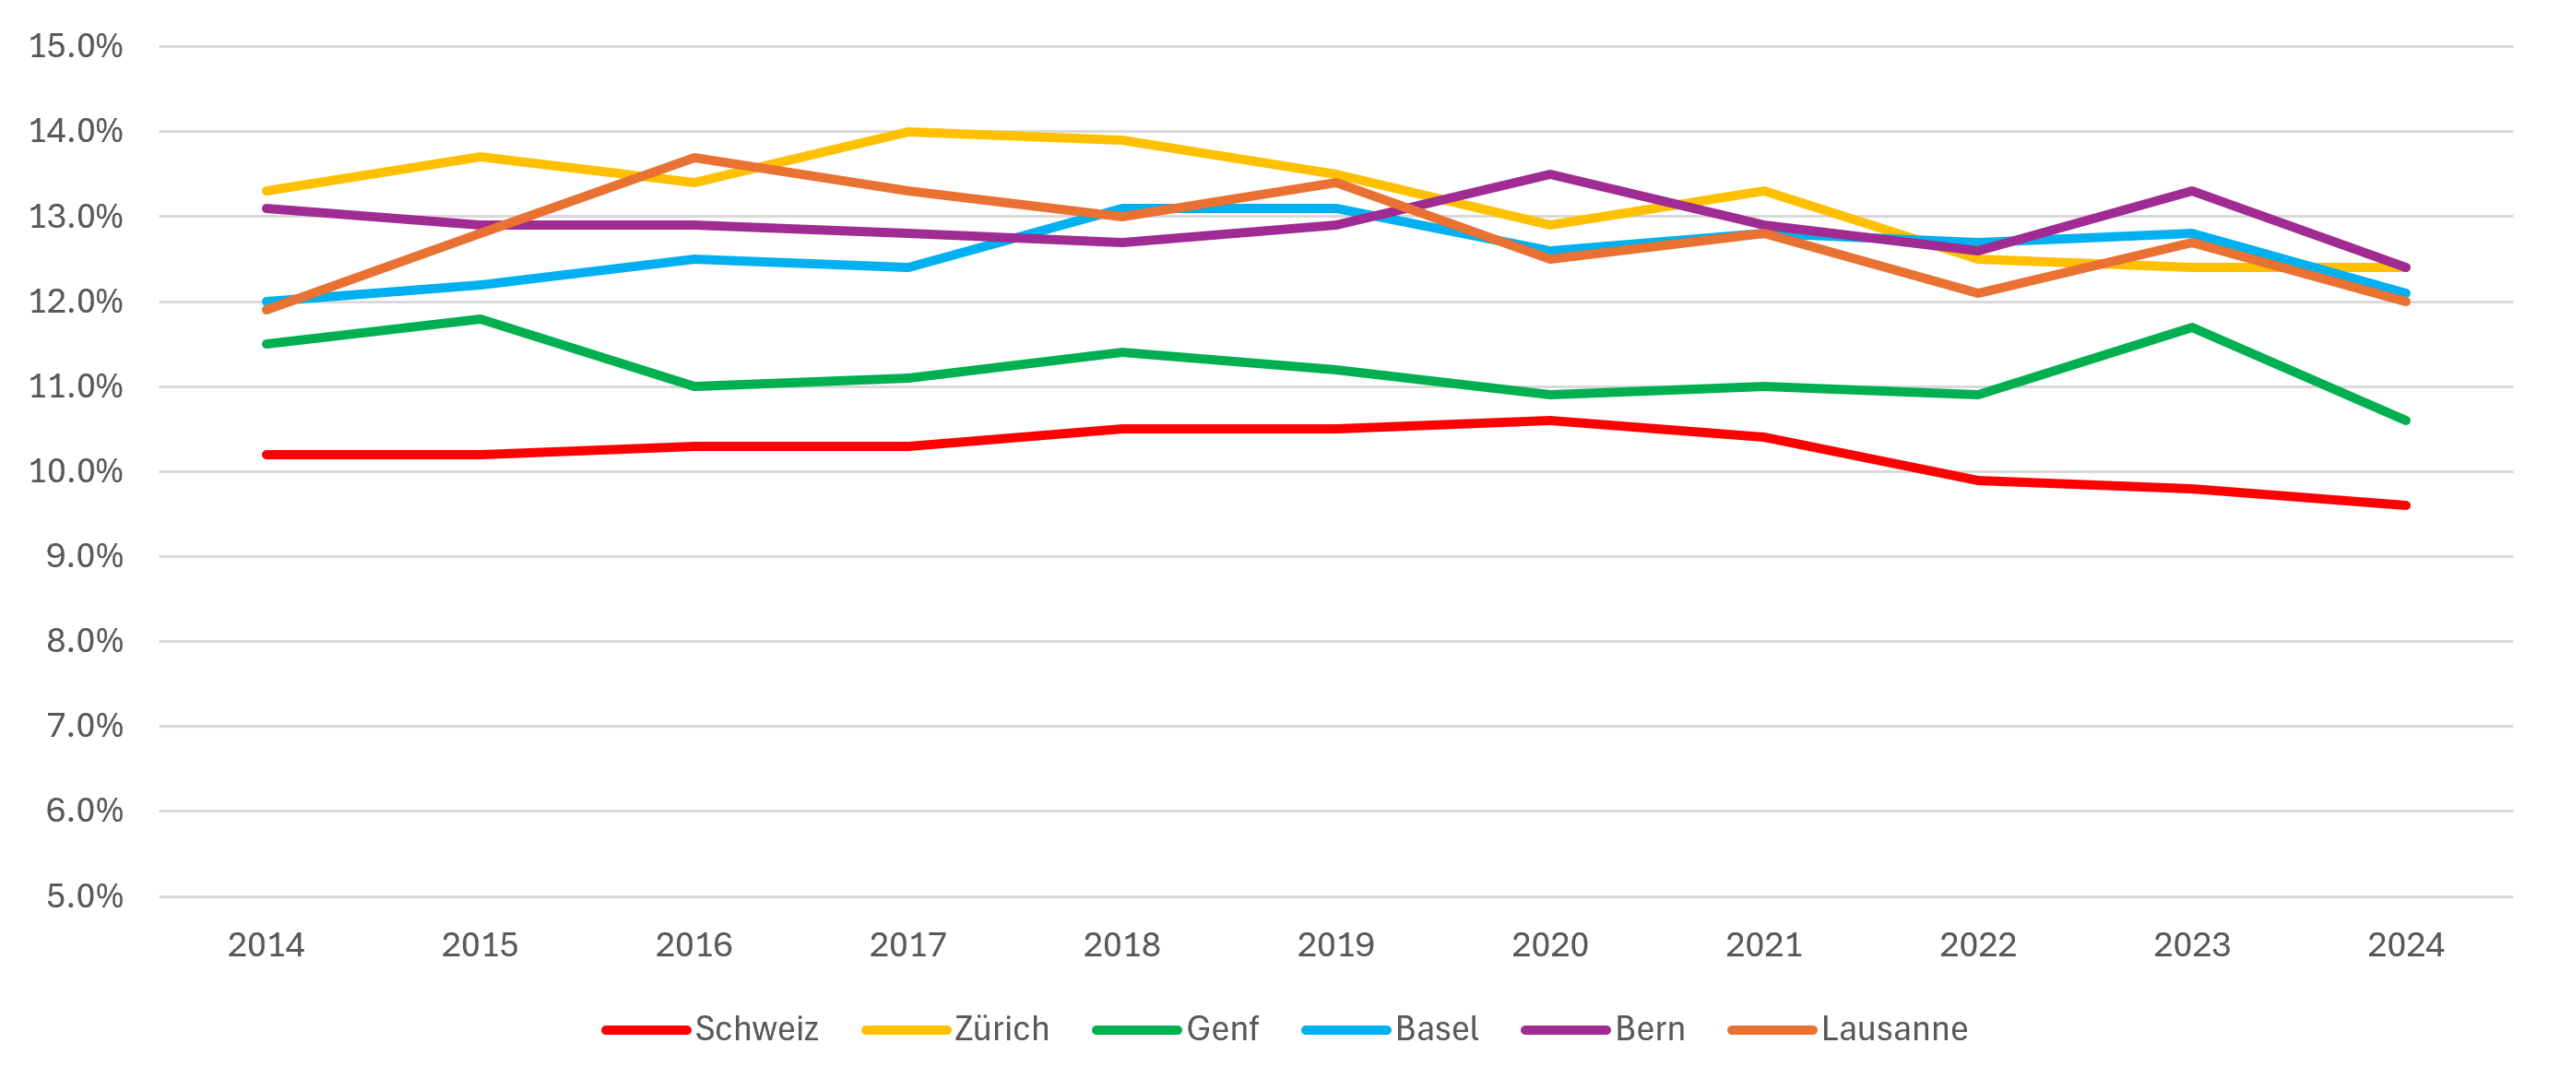
Je grösser das Delta zwischen Angebots- und Bestandsmieten ist, desto geringer sollte für Haushalte der Anreiz sein, ihre Wohnung zu wechseln (folglich sinkt die Mobilität der Wohnbevölkerung). Die Quote hat gemäss der Umzugsstatistik des BFS zuletzt, gegen-über dem langjährigen Wert von ungefähr 10%, denn auch um fast 1%-Punkt abgenommen. In den Grosszentren liegt die Umzugsquote dabei konstant höher als in der Gesamtschweiz.
Abbildung: Umzugsquote in der Schweiz und den Grosszentren 2014-2024
Quelle: Eigene Darstellung nach Bundesamt für Statistik.
4. Wohnflächenverbrauch
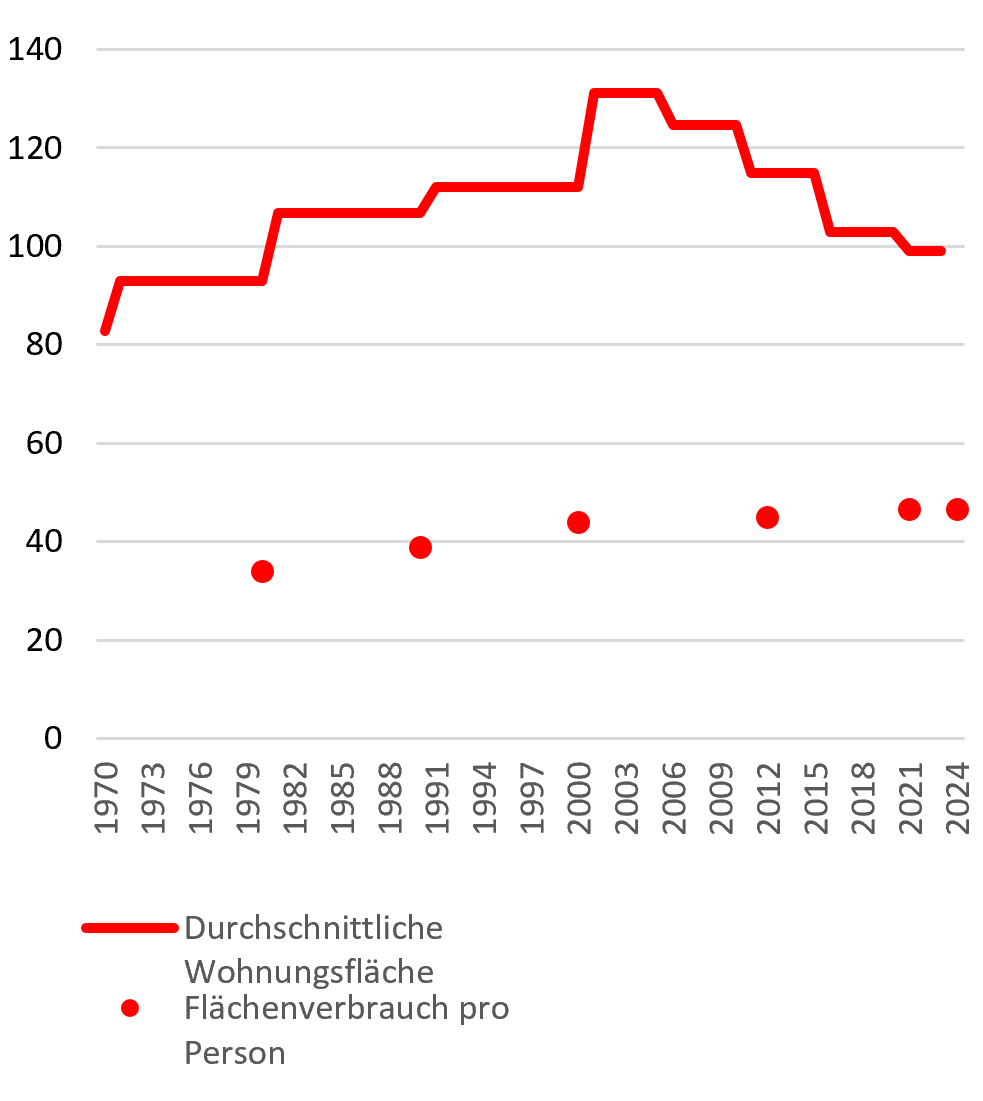
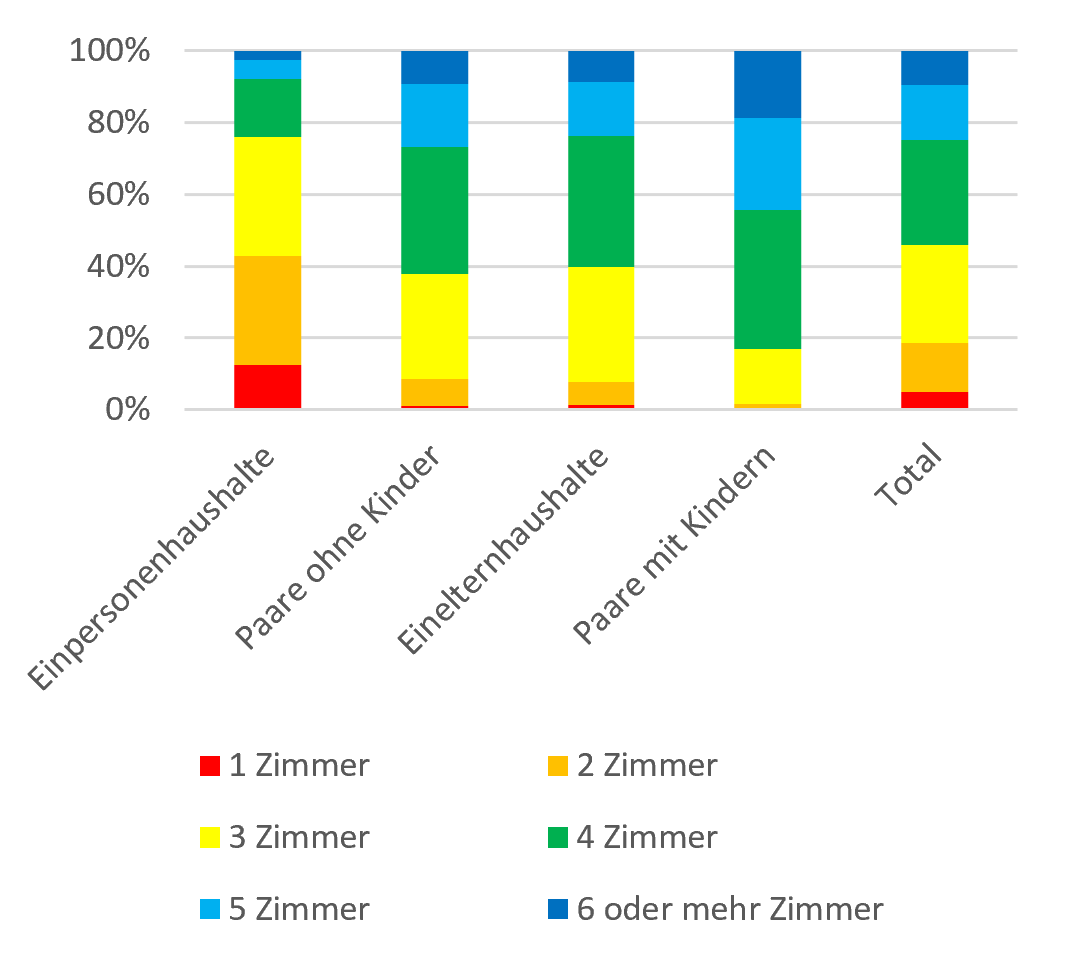
Die Abnahme der Mobilität (bzw. ein ausgeprägtes Delta zwischen Bestands- und Angebotsmieten) begünstigt ebenfalls die Fehlallokation von Wohnraum. So stieg der Wohn-flächenverbrauch pro Person in den letzten Jahrzehnten kontinuierlich an.¹¹ Er betrug gemäss BFS im Jahr 2024 46.6 m2 pro Person. Nach 2005 ist die durchschnittliche Wohnungsgrösse in Neubauten zwar stark gesunken (rund -24%), jedoch haben die gleichzeitig ab-nehmenden Haushaltsgrössen¹² diese an und für sich positive Entwicklung überkompensiert. Der Flächenverbrauch bei Einpersonenhaushalten beträgt – gegenüber anderen Haushaltstypen – überdurchschnittliche 79m2.
Abbildungen: Durchschnittliche Wohnungsgrössen nach Bauperiode, Flächenverbrauch pro Person 1970-2024 (links) sowie Zimmer und Wohnflächenverbrauch nach Haushalts-typ 2024 (rechts)
Quellen: Eigene Darstellung nach Bundesamt für Statistik.
5. Totalsanierungen mit Leerkündigungen
Obwohl in der Öffentlichkeit hitzig debattiert wird, liegt die Zahl an Totalsanierungen bzw. Abbrüchen, gemessen am Gesamtwohnungsbestand, nach wie vor im tiefen einstelligen Prozentbereich (<1.5%). Mit Ersatzneubauten wird dank der baulichen Verdichtung der Grundstücke unter dem Strich mehr Wohnraum geschaffen, was die Entwicklung der An-gebotsmieten dämpft. Dass die neu entstehenden Wohnungen nicht mehr im selben Preissegment angeboten werden können, erklärt sich mit den höheren Kosten (Boden-preise, Baukosten, etc.).
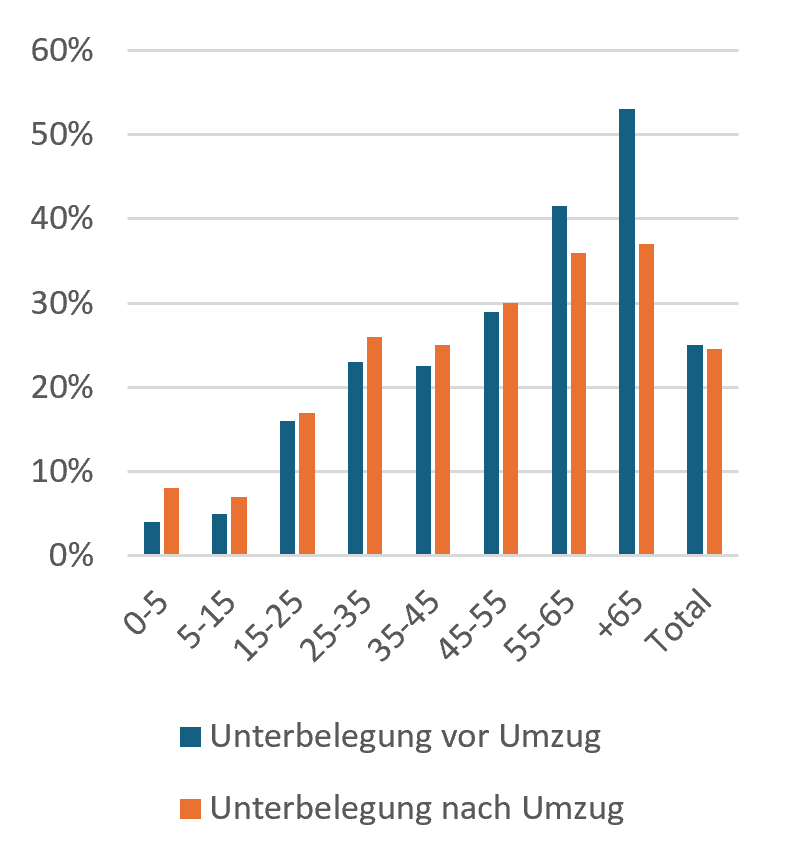
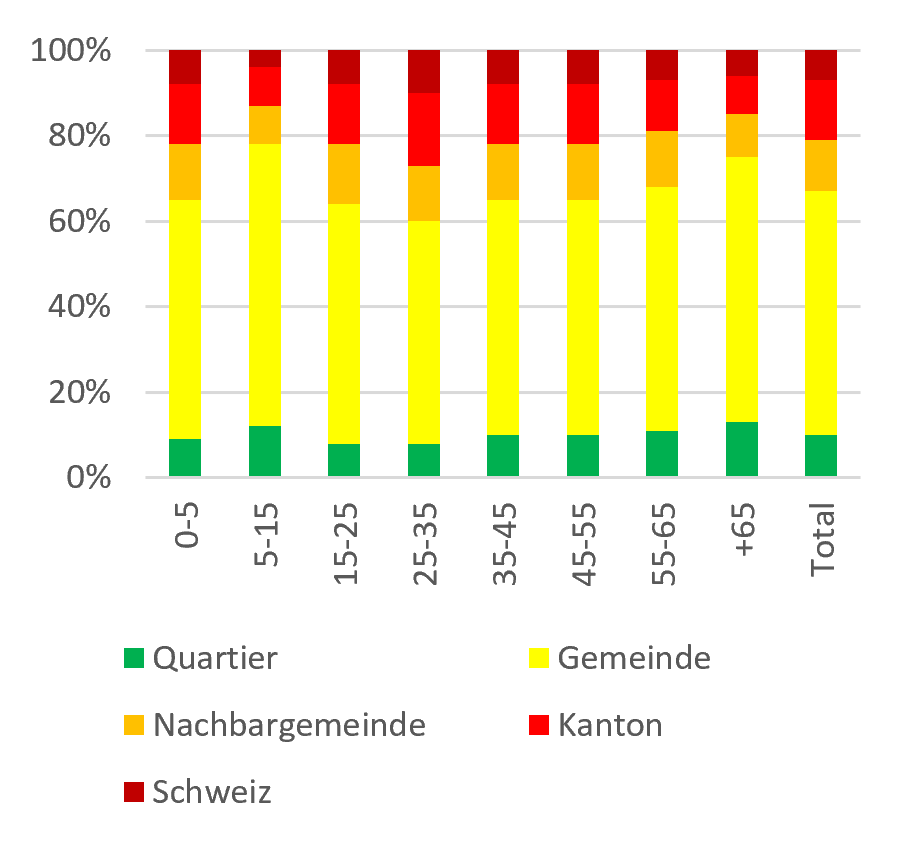
Häufig beteiligen sich in den Grosszentren Genossenschaften bis zu einem Drittel an solchen Projekten. Dennoch besteht die Gefahr einer zunehmenden Entmischung der Bevölkerung bzw. der Gentrifizierung von Quartieren.¹³ Eine umfassendere Studie der Zürcher Kantonalbank aus dem Jahr 2024²¹ deutet jedoch darauf hin, dass der Wohnungswechsel aufgrund von Leerkündigungen für die grosse Mehrheit der Haushalte zu keinen erschwerten Lebenssituationen führt. So besteht teilweise auch nach Umzug in eine neue Wohnung eine Unterbelegung und oftmals wird eine Wohnung in derselben Gemeinde oder sogar im selben Quartier gefunden.
Abbildungen: Anteil Personen in unterbelegter Wohnung vor und nach erzwungenem Umzug nach Altersklassen in Prozent 2018- 2022 (links) und Umzugsdistanz pro Altersklasse in Prozent 2018-2022 (rechts)
Quelle: Zürcher Kantonalbank.
Schlussfolgerung
Ein Blick auf die verfügbaren Statistiken zeigt: Die Lage am Mietwohnungsmarkt hat sich zuletzt stark eingetrübt, sie ist aber (noch) bei weitem nicht so existenziell bzw. aussergewöhnlich, wie sie oftmals dargestellt wird. Auch haben sich negative Entwicklungskurven im Vergleich zum Vorjahr teilweise abgeflacht. Es ist zu hoffen, dass mit einem ausgewogenen Mix an Instrumenten – ganz im Sinne der schweizerischen Tradition «einer Politik der kleinen Schritte» – das Pendel in den nächsten Jahren langsam, aber sicher wie-der umschwenken wird.
Autor: SSREI AG