

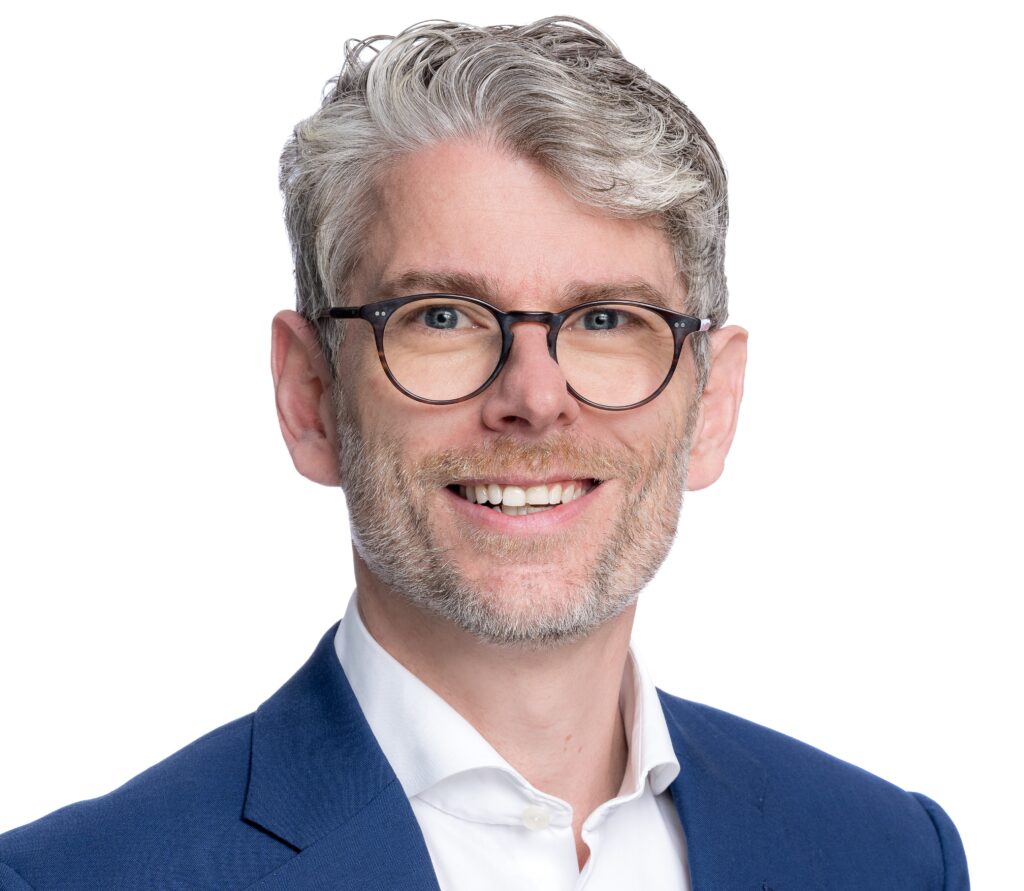
Alfonso Tedeschi, Head of Portfolio Management Third Party Asset Management Real Estate, Baloise Asset Management AG zum Thema «Corporate Social Responsibility».
Wer sind Sie?
Ich habe Volkswirtschaftslehre studiert, bin CFA Charterholder und habe die CUREM-Ausbildung absolviert. Diese Kombination aus Kapitalmarkt- und Immobilienwissen begleitet mich seit über 15 Jahren in der institutionellen Immobilienanlage der Schweiz. Bei Baloise Asset Management leite ich als Head of Portfolio Management Third Party Asset Management Real Estate die Weiterentwicklung unserer Drittkundenimmobilienportfolios.
Die Immobilienbranche ist wie kaum eine andere stetiger Kritik ausgesetzt. Woher rührt das?
Unsere Branche hat enorme gesellschaftliche Relevanz. Sie trägt rund 16% zum Schweizer BIP bei und leistet jährlich CHF 17 Mrd. an Steuern. Als Vermieterin steht sie zudem mit einem Grossteil der Bevölkerung in direktem Kontakt. Jeder von uns wohnt und arbeitet in einer Immobilie, entsprechend hat jedermann Ansprüche, Erwartungen und eine Meinung zu Immobilienthemen. Laut UBS-Sorgenbarometer 2025 zählen Nachhaltigkeit, Vorsorge und Wohnungsnot zu den Themen, die unsere Gesellschaft am meisten beschäftigen. Ich sehe unsere Branche jedoch nicht als Teil des Problems. Sie ist Teil der Lösung. Wir bewegen uns in einem klassischen Trilemma zwischen bezahlbarem Wohnraum, ökologischer Erneuerung und angemessener Rendite, und genau diese Abwägung bestimmt unseren Alltag.
Das heisst, die Kritik ist folglich unbegründet?
Unbegründet wäre das falsche Wort. Aber gerade bei der sozialen Nachhaltigkeit werden Einzelfälle in den Medien schnell zu einem generellen Problem hochstilisiert. Dass die Mieten steigen, stimmt. Das ist eine direkte Folge der Knappheit, begünstigt durch das überdurchschnittliche Wirtschaftswachstum der Schweiz und geltendem Raumplanungsgesetz. Trotzdem bleibt die Mietbelastung im europäischen Vergleich tief. Der Anteil der Miet- und Nebenkosten am Einkommen stieg zwischen 2006 und 2021 nur leicht, von 20,6% auf 21,7%. Unterstützung brauchen vor allem tiefe Einkommen. Dort machen die Wohnkosten schnell über 30% des Haushaltseinkommens aus.
Auch bei Klima und Vorsorge kann sich die Branche zeigen. Der Gebäudepark Schweiz hat seinen Treibhausgas-Ausstoss seit 1990 um 47% gesenkt. Und Immobilien liefern verlässliche Renditen für die Altersvorsorge. Seit 2013 lag die annualisierte Rendite gemäss MSCI/Wüest Partner bei 5,4%. Damit gehören Immobilienanlagen zu den stabilsten Anlageklassen überhaupt.
Das sind Durchschnittswerte, welche durch die vermögende Schicht beschönigt werden. Die Sorge gilt dem mittleren und unteren Einkommenssegment. Wie steht es dort?
Wir haben in der Schweiz ein Mietrecht mit einem ausgeprägten Schutz der Mieterschaft. Bestandsmieten dürfen nur bedingt angepasst werden. Dazu kommt ein weitreichender Schutz vor missbräuchlichen Kündigungen. Während bestehende Mietverhältnisse nur unter bestimmten Voraussetzungen angepasst werden dürfen, orientieren sich die Mieten bei einem Wohnungswechsel stärker am aktuellen Markt – wobei auch Anfangsmieten den mietrechtlichen Schranken unterliegen.
Ein Grossteil unserer Mieteinnahmen stammt aus Bestandsmieten, gerade auch in den Ballungszentren mit tiefer Fluktuation. Selbst bei einem renditeorientierten Gefäss wie dem Helvetia Swiss Property Fund liegen die Bestandesmieten bei rund CHF 220 pro Quadratmeter und Jahr. Hochgerechnet auf eine 4,5-Zimmer-Wohnung mit 90 Quadratmetern ergibt das eine monatliche Nettomiete von rund CHF 1’650.
Bei einem Mieterwechsel besteht aber deutlich mehr Spielraum, die Miete an das aktuelle Marktniveau anzunähern. Wird sich das soziale Gefüge unserer Städte nicht schneller verändern als uns lieb ist, wenn die Branche diese konsequent anwendet?
Als schweizweiter Investor sind wir bemüht, für alle Bevölkerungsgruppen Wohnraum zur Verfügung zu stellen. Natürlich gibt es Mietende, für die besondere Konditionen notwendig sind. Dafür gibt es jedoch andere Akteure am Markt, und das ist auch richtig so. Der gemeinnützige Wohnungsbau ist ein wichtiger und komplementärer Pfeiler. Er soll genauso vorangetrieben werden wie das renditeorientierte Angebot, damit genug Wohnraum entsteht.
Die Schweiz ist keine Insel voller Luxuswohnungen. Auch unsere Portfolios, die ich als durchaus repräsentativ erachte, liegen mehrheitlich im Mittelpreissegment. Also bei Wohnungen, die sich die durchschnittliche Schweizer Bevölkerung leisten kann.
Trotzdem: Welche Möglichkeiten hat die Branche, um drohende soziale Probleme abzufedern?
Unsere Aufgabe ist es, ausreichenden und geeigneten Wohnraum zu schaffen. Das gelingt durch Verdichtung, Umnutzung, die Aktivierung ungenutzter Flächen und ein grösseres Angebot an kleineren Wohnungen. Ein genügend grosses Angebot entspannt am Ende auch die Marktmieten.
Ein Zukunftsmodell sehe ich in der Zusammenarbeit mit Anbietern von gemeinnützigem Wohnungsbau, etwa durch geteilte Parzellen. Wichtig ist auch, wie wir mit unserem Bestand umgehen. Wir müssen geordnet sanieren, um vorzeitigen Ersatzneubau und damit Leerkündigungen so weit wie möglich zu vermeiden. Genau hier zeigt sich das Trilemma sehr konkret: Jede Sanierungsentscheidung ist zugleich eine Abwägung zwischen ökologischer Erneuerung, der Belastung für die Mieterschaft und der wirtschaftlichen Tragbarkeit für uns als Eigentümer. Solche Situationen können echte soziale Folgen haben. Jedes Haus erreicht irgendwann sein Lebensende. Wenn es dann so weit ist, muss der Umgang mit der Mieterschaft sozialverträglich sein. Lange Vorlaufzeiten, wo sinnvoll ergänzt durch eine etappierte Umsetzung sowie Rückkehrmöglichkeiten für Altmietende, sind essenziell. Mit unserem hauseigenen Entmietungsleitfaden setzen wir bewusst höhere Standards, als sie der angenommene Gegenvorschlag zur Wohnschutz-Initiative im Kanton Zürich vorsieht.
Auch unsere Vermietungspolitik ist ein sozialer Hebel. Wir achten darauf, dass die Wohnungsgrösse zur Haushaltsgrösse passt, und vermieten die günstigeren 5-Zimmer-Wohnungen entsprechend an Familien statt an Einzelpersonen mit deutlich kleinerem Platzbedarf. Genau das verstehe ich unter Corporate Social Responsibility.
Auf der Kostenseite braucht es mehr Augenmerk auf kostengünstiges und effizientes Bauen. Systemisches Bauen steckt in der Schweiz noch in den Kinderschuhen. Hier gibt es einigen Spielraum.
Und all dies setzt die Branche aus reiner Nächstenliebe um?
Natürlich sind auch Eigeninteressen im Spiel. Bessern wir unser Image als Branche nicht konsequent auf, ist mit stärkerer Regulierung zu rechnen. Solche Massnahmen führen erfahrungsgemäss selten zu mehr oder günstigerem Wohnraum. Sie erschweren aber die Rahmenbedingungen für institutionelle Investoren. Ein aktuelles Beispiel ist die geplante Verschärfung der Lex Koller. Sie wird als flankierende Massnahme zur 10-Millionen-Schweiz diskutiert, enthält aber keinerlei Instrumente, die zusätzlichen oder günstigeren Wohnraum schaffen.
Und diese Angebotserweiterung wird durch Einsprachen und komplizierte Baubewilligungsverfahren verzögert oder sogar verhindert. Ist das auch Ihre Erfahrung?
Ja, das ist auch meine Erfahrung. Die Verfahren haben sich verlängert und sind auch für institutionelle Investoren anspruchsvoll geworden. Dafür gibt es mehrere Gründe. Die Regulierungsdichte steigt. Einsprachen und Rechtsmittel nehmen zu. Gerade die Verdichtung in den Städten, die politisch und raumplanerisch erwünscht ist, wird immer komplexer. Mehr Anspruchsgruppen, längere Verfahren und zusätzliche Einsprachen führen dazu, dass Projekte häufig um Jahre verzögert werden. Diese verlorene Zeit schlägt sich direkt in einem geringeren Wohnungsangebot nieder. Hier können die Behörden einen entscheidenden Beitrag leisten: mit weniger Regulierung, schnelleren Bewilligungsverfahren und einer konsequenten Begrenzung missbräuchlicher Rekurse.
Kommen wir am Schluss zu einem anderen Thema, nämlich Standards. Helvetia wendet SSREI für einen Teil ihrer Drittkundengefässe an. Was hat Sie dazu bewogen?
Um Anlageentscheide zu treffen, brauchen wir Transparenz und Vergleichbarkeit. Den Anspruch, den wir als Endinvestoren an andere stellen, müssen wir selbst erfüllen. Sonst sind wir nicht glaubwürdig. Für uns steht ausser Frage, dass es ohne Standards nicht geht. Die eigentliche Frage lautet, welcher Standard sich am Markt durchsetzt.
Was hat Sie zur Wahl von SSREI bewogen?
Zur Auswahl standen für uns jene Standards, die von GRESB anerkannt sind. Nicht primär, um bei GRESB zu punkten, sondern weil diese Standards ein sorgfältiges Auswahlverfahren durchlaufen haben und international anerkannt sind. Für SSREI gab es mehrere Gründe. Die Nähe zum SNBS, den wir bei Bauprojekten bereits anwenden, Kostenüberlegungen und vor allem die Transparenz. Die inhaltlichen Anforderungen und die Bewertungsskala sind offengelegt und jeder Anwender kann das Rating jederzeit vollständig nachvollziehen. Nur auf dieser Basis lässt sich die Portfolioentwicklung wirklich vorantreiben und gezielt Massnahmen ableiten. Letztlich ist SSREI für uns ein Werkzeug, um genau jenes Trilemma aus Wohnraum, Ökologie und Rendite messbar zu machen, statt nur darüber zu reden.