

Les loyers des logements augmentent à nouveau plus fortement depuis quelques années, tandis que la disponibilité des logements diminue parallèlement. Des expressions telles que « explosion des loyers », « loyers usuraires », « enfer des locataires » ou « crise du logement » sont utilisées de manière inflationniste. Nous examinons ici quelques statistiques clés à ce sujet, sans prétendre présenter une analyse globale du marché du logement.
1. Taux de logements vacants
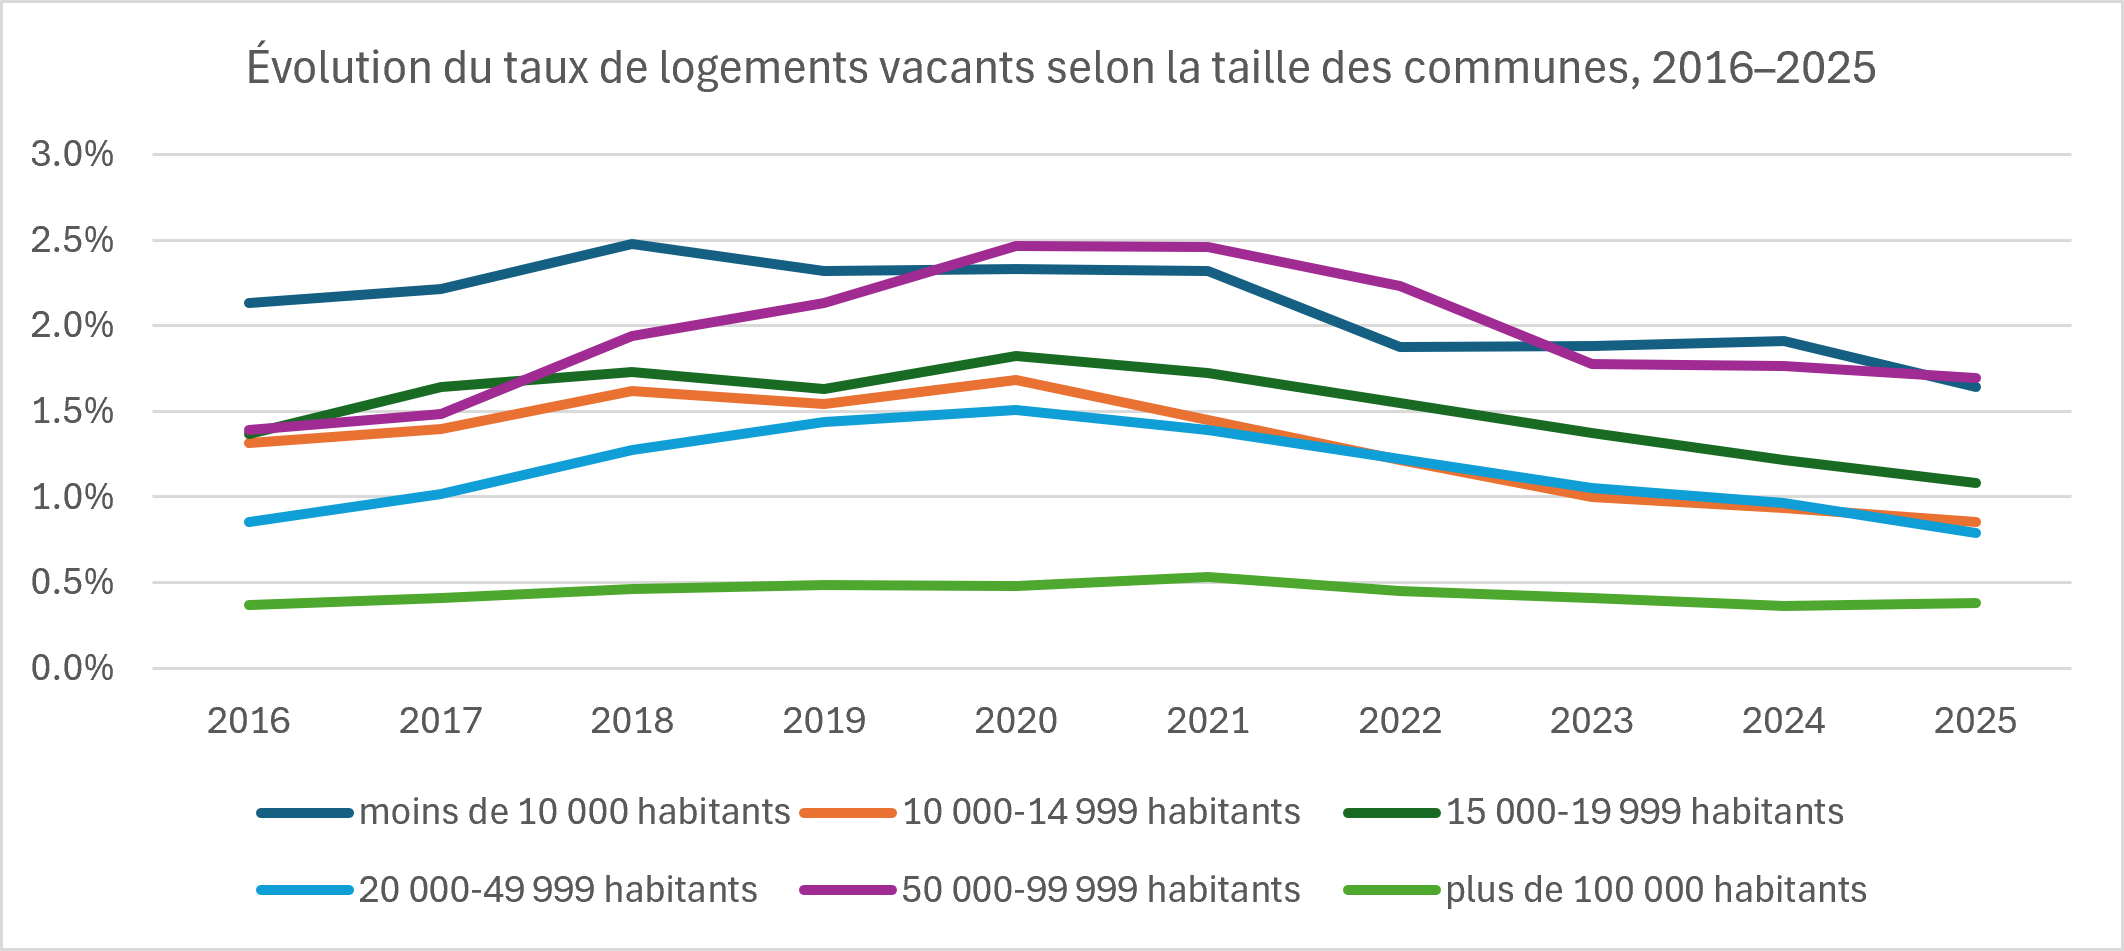
Selon l’Office fédéral de la statistique (ci-après : OFS), le taux de logements vacants en Suisse s’élève à 1 % au 1er juin 2025, soit légèrement en dessous de la moyenne des près de 40 dernières années (1984–2025 : 1,1 %). Pour les logements locatifs, ce taux s’élève à 1,5 %.¹ Pour qu’un marché du logement fonctionne correctement, un taux de logements vacants de 1,5 % est considéré comme nécessaire ; en dessous de 1 %, on parle de « pénurie de logements ». La pénurie de logements touche principalement les grands centres. En dehors de ceux-ci, l’offre de logements disponibles reste (encore) suffisante.²
Figure : Taux de logements vacants en Suisse et selon la taille des communes, 2016–2025
Source : représentation propre d’après l’Office fédéral de la statistique.
2. Charge locative et revenu disponible
En Suisse, la règle générale veut que le loyer brut ne dépasse pas un tiers du revenu brut.
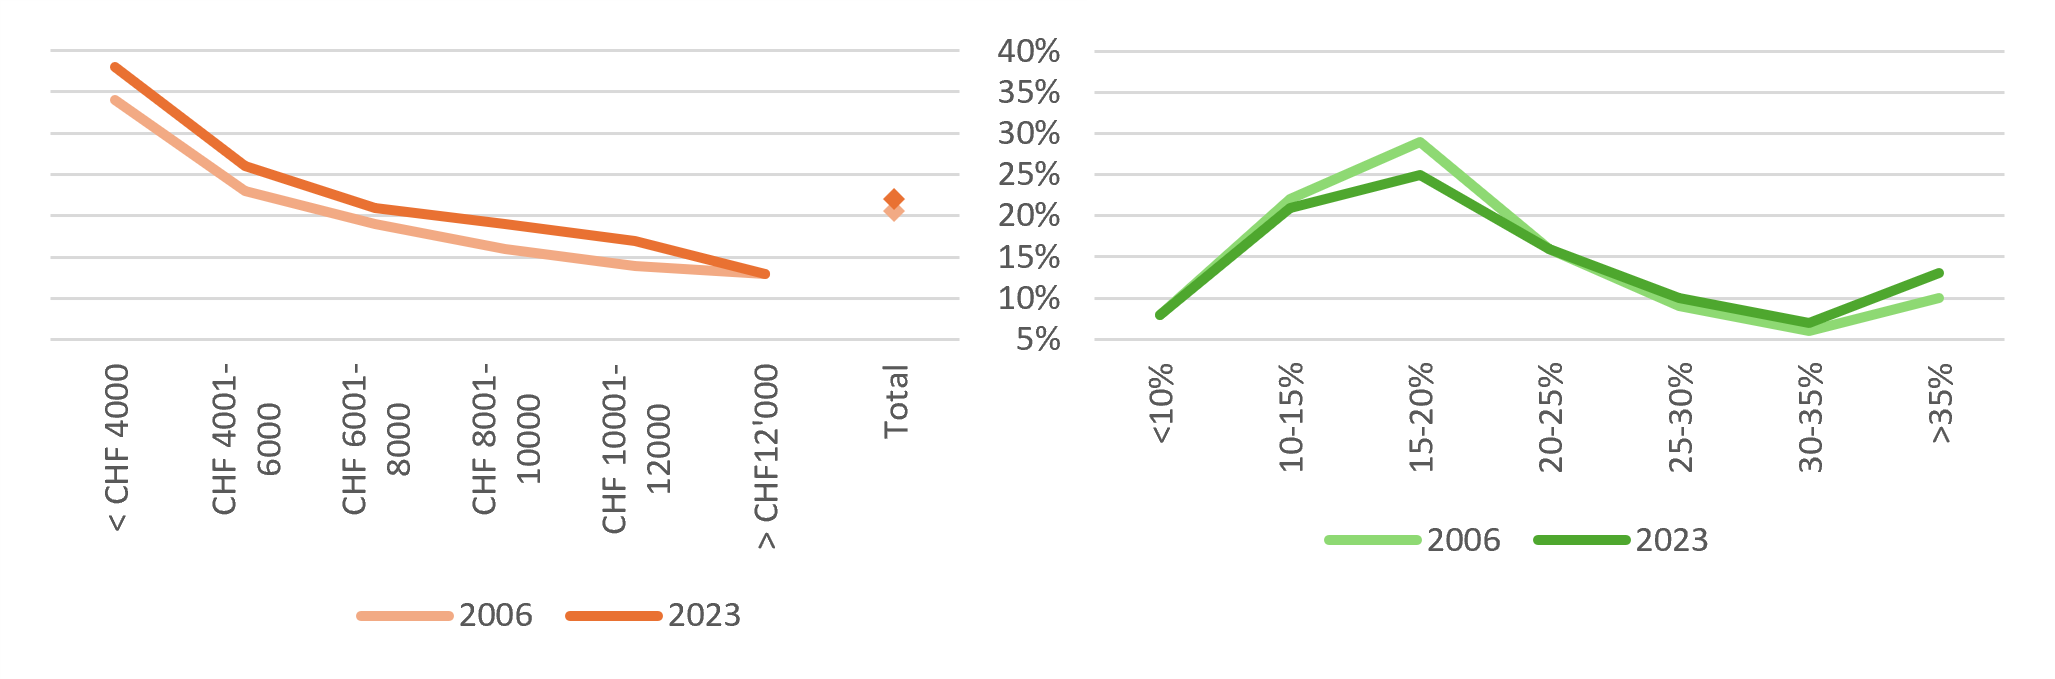
La dernière enquête sur le budget des ménages de l’OFS montre que la charge locative a légèrement augmenté entre 2006 et 2023 dans pratiquement toutes les catégories de revenus. En pourcentage, la plus forte augmentation de la charge locative a été suppor-tée par les ménages aux revenus les plus faibles (revenus inférieurs à CHF 6’000 par mois).
Parallèlement, la part des ménages consacrant au moins 30 % de leur revenu brut au loyer est passée d’environ 15 % en 2006 à 20 % en 2023. À l’inverse, cela signifie également qu’environ 80 % des ménages ont dû consacrer moins d’un tiers de leur revenu brut – parfois nettement moins – à leurs coûts de logement.³
Figures : Charge locative moyenne selon les catégories de revenus, 2006–2022 (à gauche), et part des ménages selon les catégories de charge locative, 2006–2022 (à droite)
Source : représentation propre d’après l’Office fédéral du logement.
3. Loyers de l’offre, loyers du marché et taux de déménagement
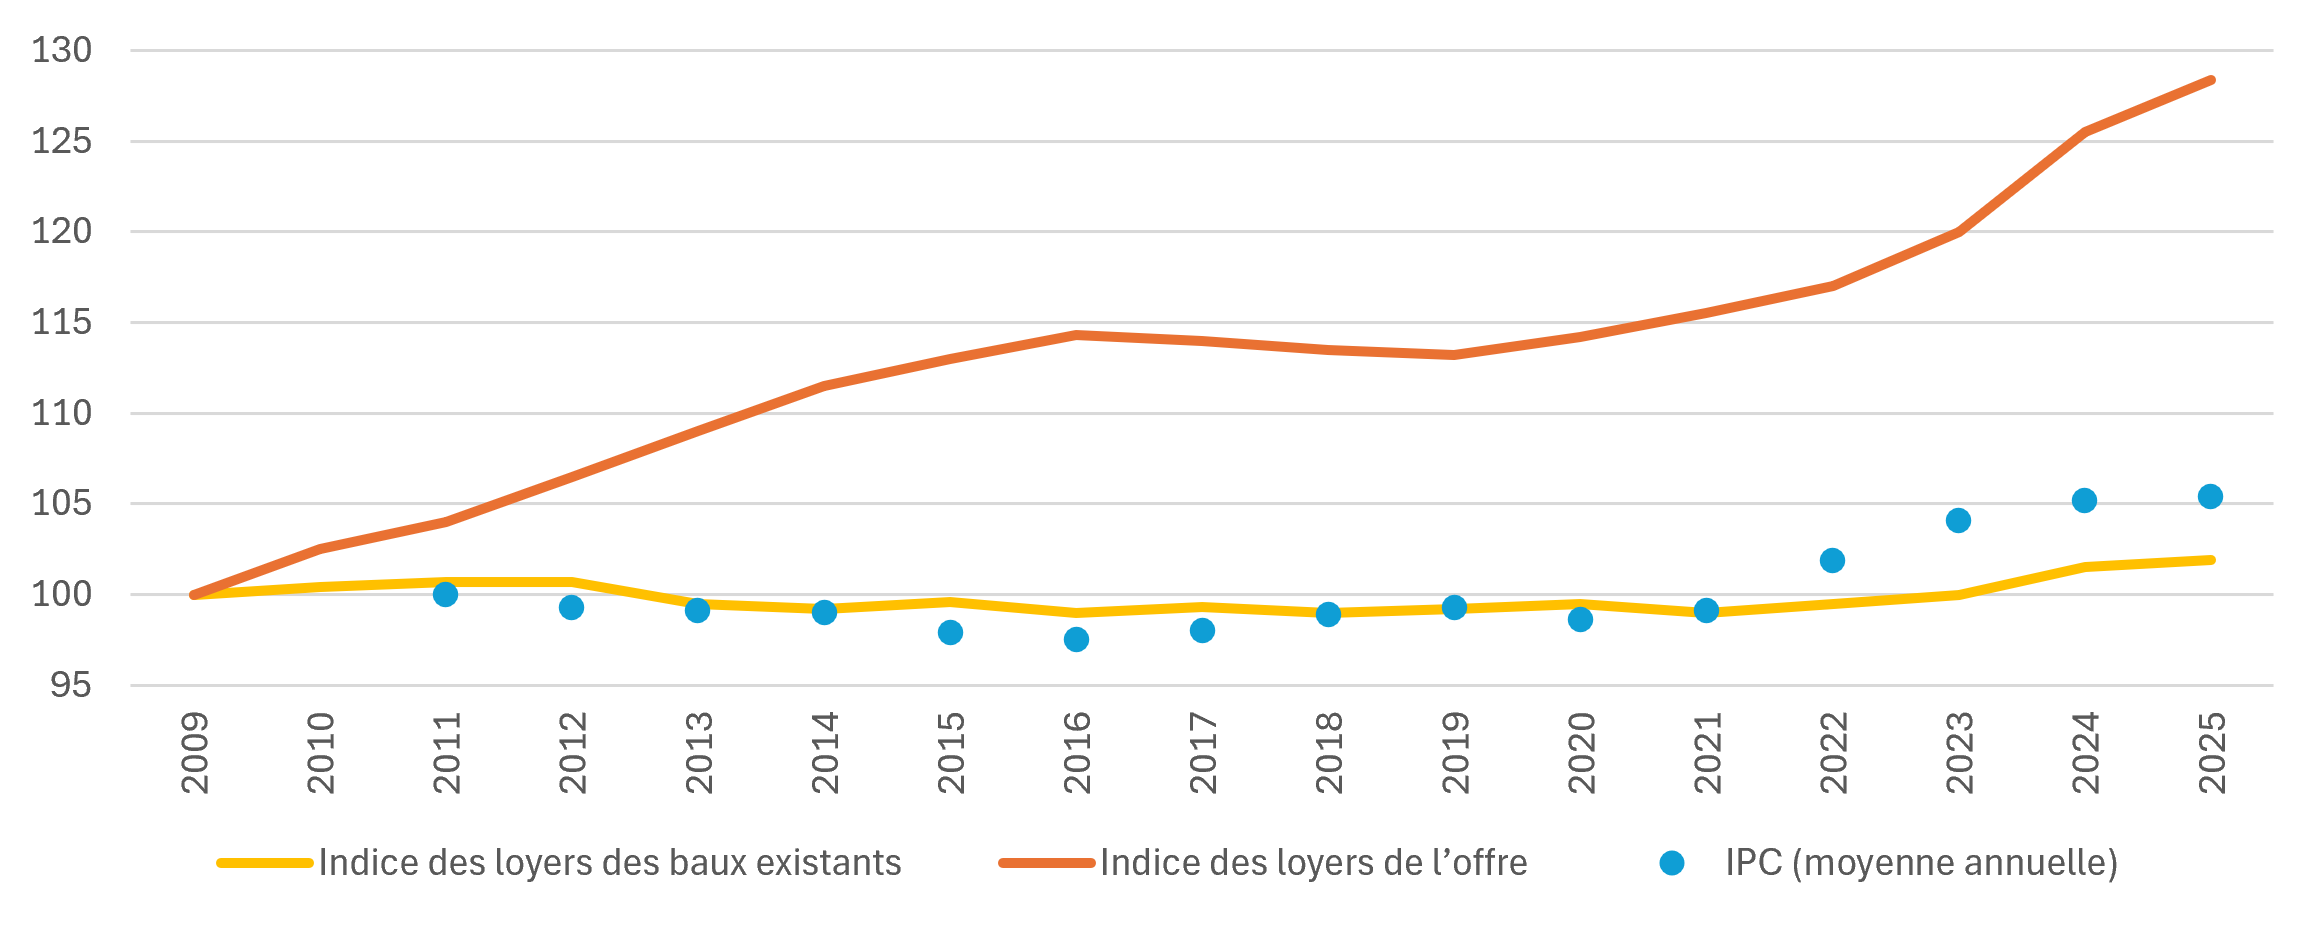
Étant donné que, selon le droit suisse du bail, les loyers des baux existants sont dans une large mesure protégés des évolutions du marché et que le renchérissement est resté faible au cours des 15 dernières années – à l’exception d’une hausse temporaire en 2022/23 –, les loyers des baux existants ont par conséquent stagné. Les loyers de l’offre, en revanche, ont connu une évolution nettement plus dynamique, dépassant même le renchérissement général (IPC, moyenne annuelle), ce qui reflète la pénurie de logements. L’indice SSREI montre également qu’il existe un écart marqué entre les loyers du marché et les loyers de l’offre.
Figure : Évolution des loyers des baux existants et des loyers de l’offre, 2009–2025
Source : représentation propre sur la base des données de l’Office fédéral de la statistique, de Homegate et de la Banque Cantonale de Zurich.
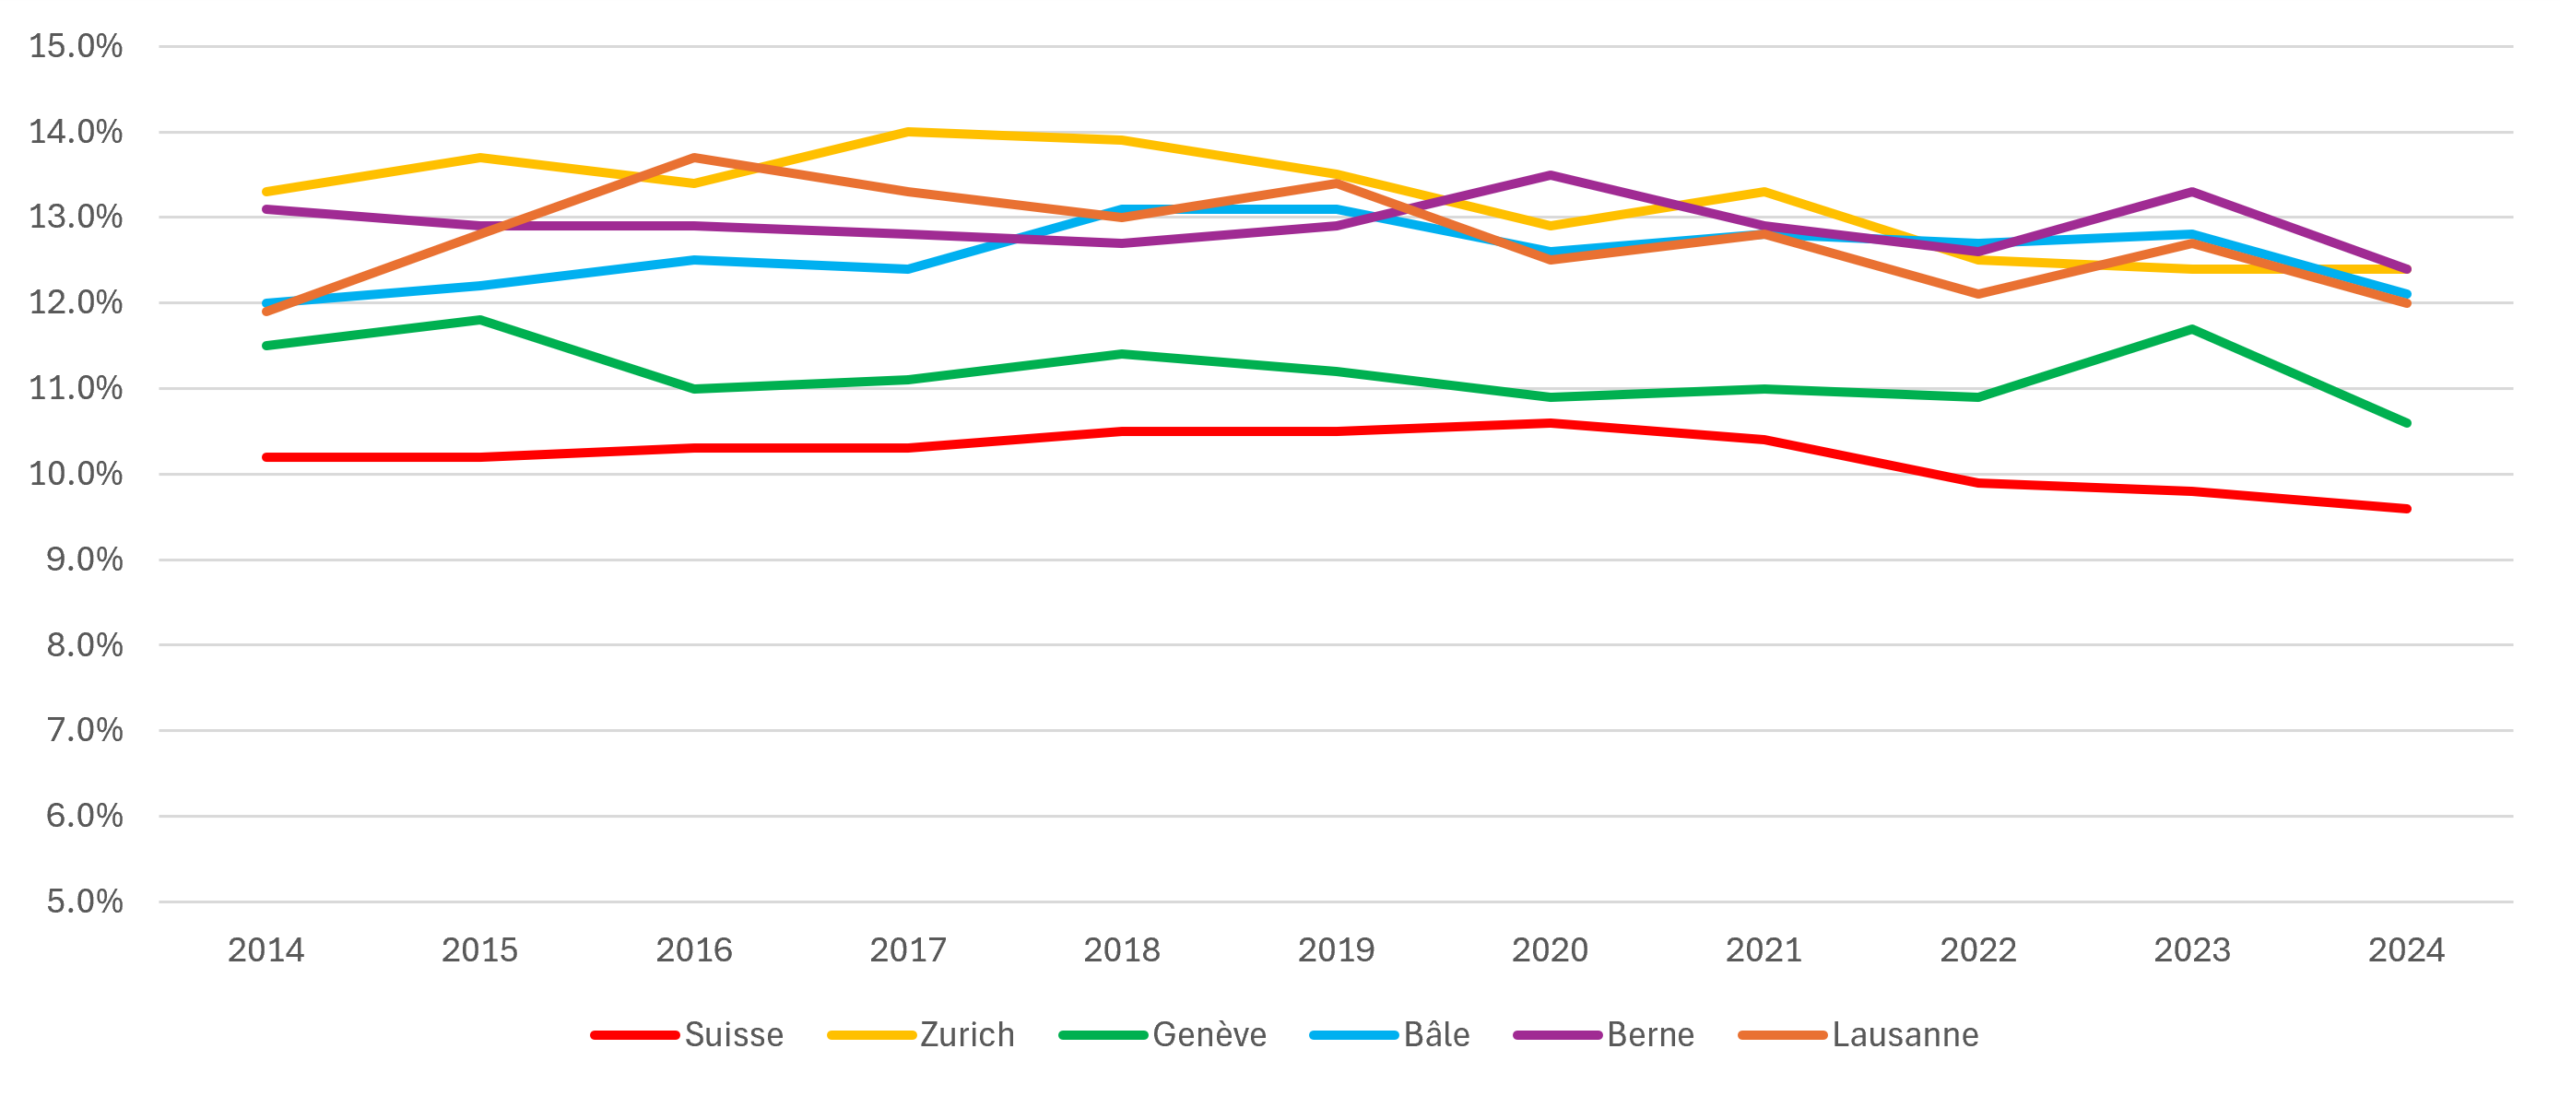
Plus l’écart entre les loyers de l’offre et les loyers des baux existants est important, moins les ménages devraient être incités à changer de logement (la mobilité de la population résidante diminue donc). Selon la statistique des déménagements de l’OFS, le taux a récemment diminué de près d’un point de pourcentage par rapport à sa valeur de long terme d’environ 10 %. Dans les grands centres, le taux de déménagement reste constam-ment supérieur à celui de l’ensemble de la Suisse.
Figure : Taux de déménagement en Suisse et dans les grands centres, 2014–2024
Source : représentation propre d’après l’Office fédéral de la statistique.
4. Consommation de surface habitable
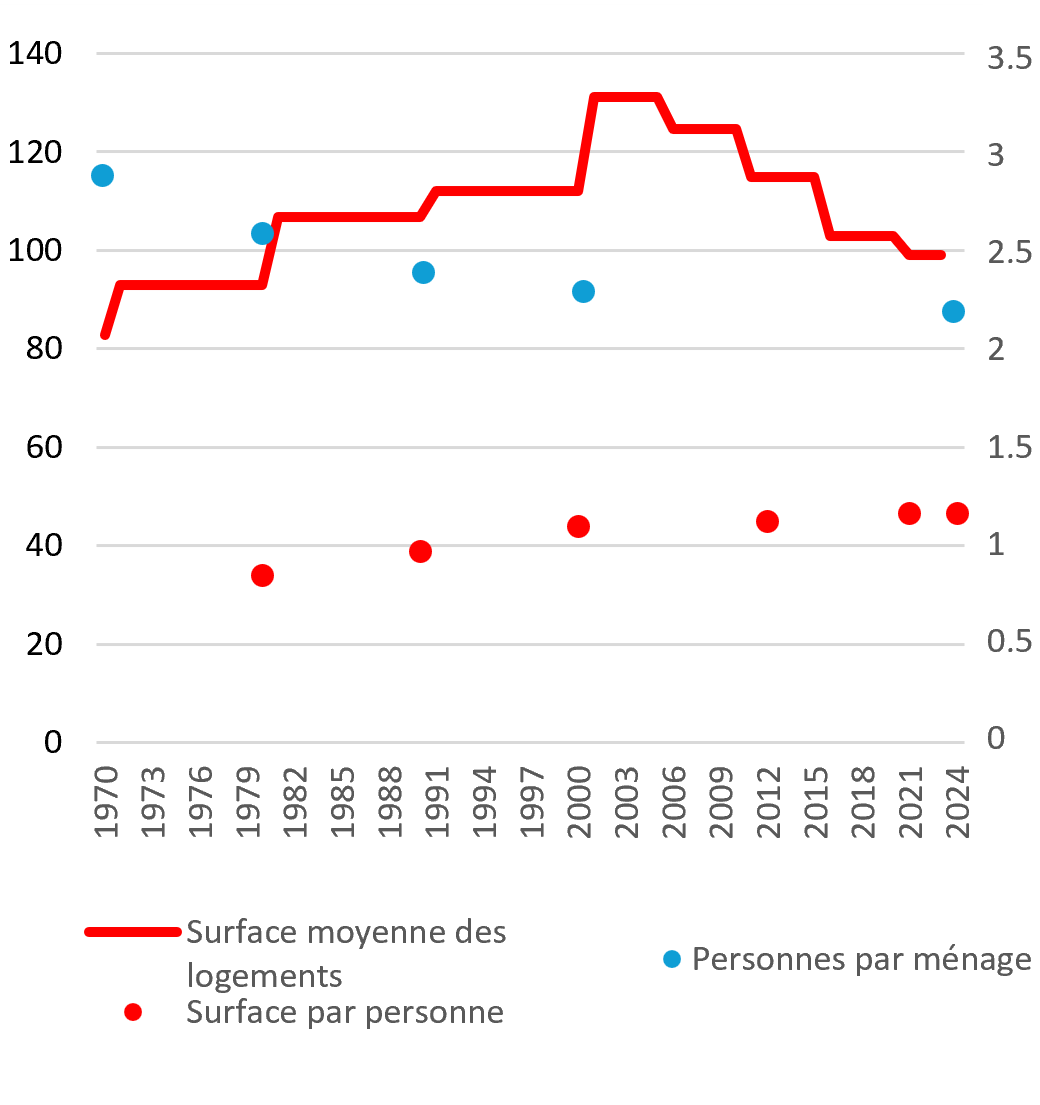
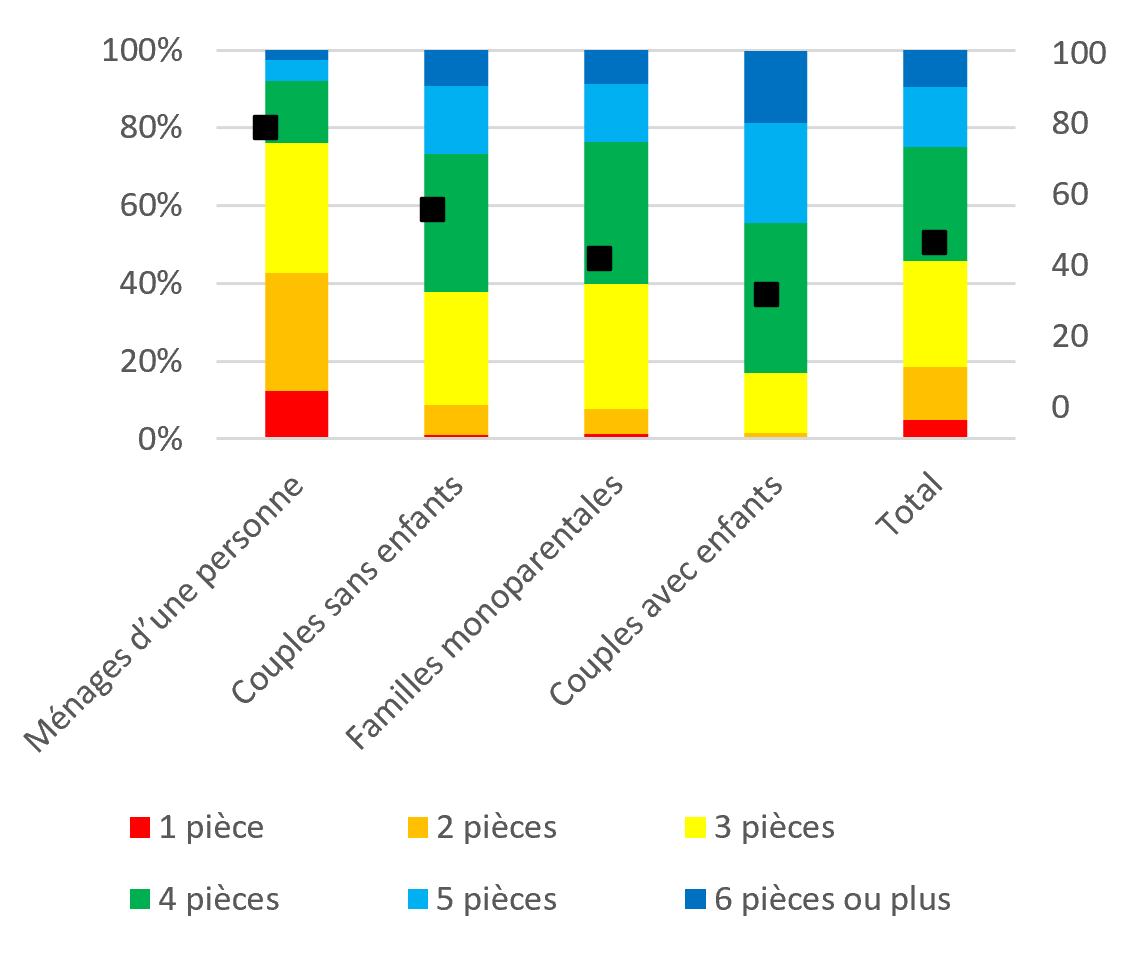
La diminution de la mobilité (ou un écart marqué entre les loyers des baux existants et les loyers de l’offre) favorise également une mauvaise allocation des logements. Ainsi, la consommation de surface habitable par personne a augmenté continuellement au cours des dernières décennies.¹¹ Selon l’OFS, elle s’élevait à 46,6 m² par personne en 2024. Après 2005, la surface moyenne des logements dans les nouvelles constructions a certes fortement diminué (d’environ 24 %), mais la diminution simultanée de la taille des ménages¹² a plus que compensé cette évolution en soi positive. La consommation de sur-face des ménages d’une personne est, avec 79 m², supérieure à la moyenne par rapport aux autres types de ménages.
Figures : Surface moyenne des logements selon la période de construction, consommation de surface par personne, 1970–2024 (à gauche), ainsi que nombre de pièces et con-sommation de surface habitable selon le type de ménage en 2024 (à droite)
Sources : représentation propre d’après l’Office fédéral de la statistique.
5. Rénovations complètes avec résiliation des baux
Bien que le sujet fasse l’objet de vifs débats dans l’espace public, le nombre de rénovations complètes ou de démolitions, rapporté à l’ensemble du parc de logements, reste dans la partie basse de la fourchette à un chiffre (< 1,5 %). Grâce à la densification des parcelles, les constructions de remplacement permettent, au final, de créer davantage de logements, ce qui atténue l’évolution des loyers de l’offre. Le fait que les nouveaux logements ainsi créés ne puissent plus être proposés dans le même segment de prix s’explique par des coûts plus élevés (prix des terrains, coûts de construction, etc.).
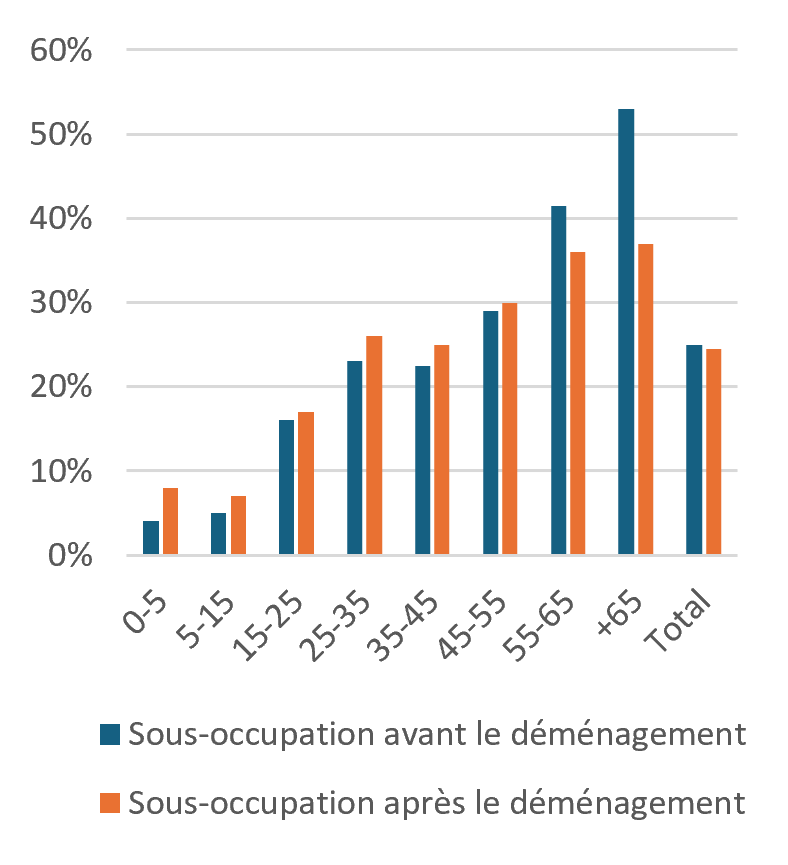
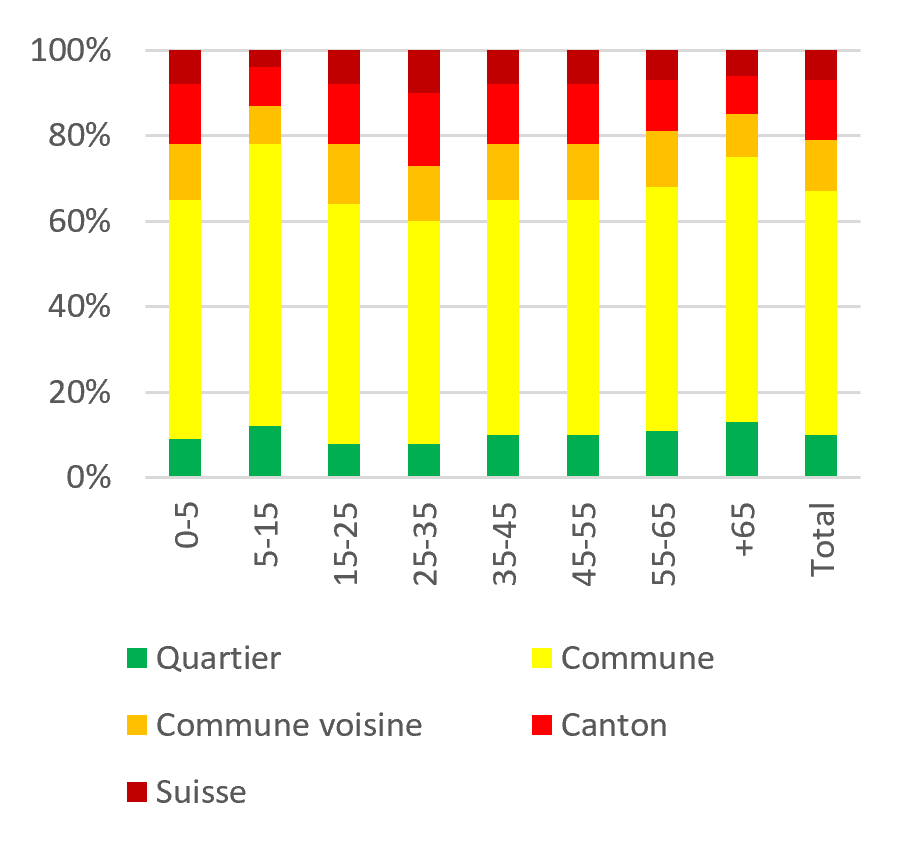
Dans les grands centres, les coopératives participent fréquemment à de tels projets à hauteur d’un tiers. Il existe néanmoins un risque de mixité sociale décroissante de la population, respectivement de gentrification des quartiers.¹³ Une étude plus approfondie de la Banque Cantonale de Zurich datant de 2024²¹ indique toutefois que, pour la grande majorité des ménages, le changement de logement résultant d’une résiliation de bail en vue de libérer l’immeuble n’entraîne pas de difficultés accrues dans leur situation de vie. Ainsi, une sous-occupation subsiste parfois même après le déménagement dans un nouveau logement et, souvent, un logement est trouvé dans la même commune, voire dans le même quartier.
Figures : Part des personnes vivant dans un logement sous-occupé avant et après un déménagement forcé, par classe d’âge, en pourcentage, 2018–2022 (à gauche), et distance de déménagement par classe d’âge, en pourcentage, 2018–2022 (à droite)
Source : Banque Cantonale de Zurich.
Conclusion
Un regard sur les statistiques disponibles montre que la situation sur le marché du logement locatif s’est récemment fortement détériorée, mais qu’elle est (encore) loin d’être aussi critique sur le plan existentiel ou aussi exceptionnelle qu’elle est souvent présentée. Certaines évolutions négatives se sont également atténuées par rapport à l’année précédente. Il reste à espérer qu’avec un ensemble équilibré d’instruments – tout à fait dans l’esprit de la tradition suisse d’une « politique des petits pas » –, le mouvement du balan-cier s’inversera lentement mais sûrement au cours des prochaines années.
Auteur : SSREI SA