

L’Alliance Climatique a examiné les principaux fonds immobiliers et hypothécaires sur la base de son catalogue de critères élargi, qui couvre environ 170 véhicules de placement. Il en ressort le tableau suivant.
Qu’il s’agisse de prestataires de placements immobiliers directs ou indirects, les attentes des investisseurs sont les mêmes. Ils recherchent des investissements sûrs, c’est-à-dire qui conservent leur valeur à long terme. Pendant longtemps, les biens immobiliers bien situés et offrant un rendement élevé étaient considérés comme sûrs. Avec le changement climatique et les exigences légales qui en découlent, de nouveaux critères sont venus s’ajouter. Mais une analyse globale des placements n’est pas seulement nécessaire du point de vue de la gestion des risques ; les entreprises, quel que soit leur secteur d’activité, doivent également assumer leur responsabilité sociétale et sociale au-delà de la seule recherche de rendement. Ce sont ces deux dimensions que l’Alliance Climatique examine, et il en ressort le tableau suivant.
Pour atteindre l’objectif de 1,5 °C fixé par l’Accord de Paris sur le climat, la décarbonisation des bâtiments en Suisse doit être poursuivie de manière beaucoup plus résolue. L’étude pionnière de Priore, Habert et Jusselme (2023) de l’ETH Zurich en déduit que les émissions directes doivent être pratiquement nulles avant 2040, soit bien avant l’année cible officielle de 2050. Et la réduction à zéro des émissions liées à la construction (énergie grise) est impérative d’ici 2050.
L’analyse de l’Alliance Climatique, intitulée État d’avancement et écarts par rapport à l’objectif Net Zero 2040, aux standards écologiques et aux loyers abordables fait certes état de progrès. En moyenne pondérée des fonds immobiliers, le niveau d’ambition en matière de décarbonisation s’est amélioré. Mais au vu des plans de rénovation actuels, le secteur reste loin d’être assuré d’atteindre l’objectif zéro émission nette d’ici 2040.
Les gestionnaires de la plupart des fonds de fonds diversifiés ne publient pas d’objectifs climatiques. Il semble qu’ils ne s’engagent guère auprès des fonds sous-jacents pour des trajectoires de décarbonisation ambitieuses, afin d’orienter leurs portefeuilles vers les fonds leaders sur le climat en réorientant activement les flux de capitaux.
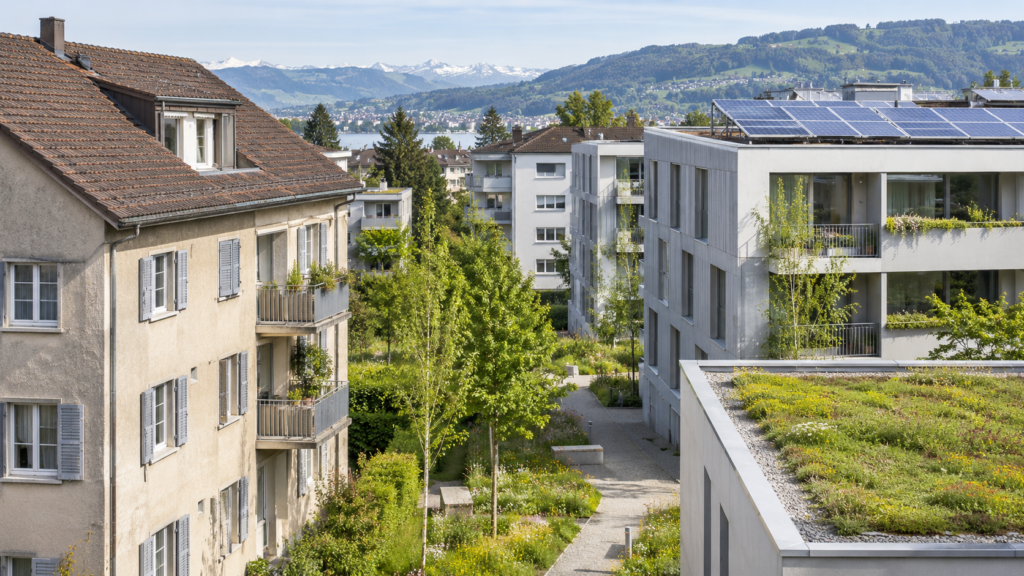
Dans le domaine des mesures écologiques également, on constate un retard considérable à rattraper, notamment en ce qui concerne le développement du photovoltaïque pour la production d’électricité destinée à l’électrification de la Suisse.
Les normes écologiques telles que la biodiversité et d’adaptation à la chaleur (végétalisation des toitures, prévention de l’imperméabilisation des sols) semblent largement négligées.
L’urgence de réduire les émissions grises des matériaux — préservation du bâti existant, réutilisation, substitution du ciment et de l’acier par du bois et des matériaux biogènes — est insuffisamment prise en compte.
Les normes sociales en matière de loyers abordables, telles qu’elles ont été introduites par le SSREI, sont largement négligées ; les directives préventives visant à éviter les résiliations généralisées et disproportionnées des baux restent également un sujet tabou. L’indifférence à l’égard des loyers abordables et du traitement équitable des locataires en cas de démolition ou de rénovation énergétique nuit à la réputation du secteur, d’autant plus que la couverture médiatique s’intensifie. Une décarbonisation réussie et la cohésion sociale ne doivent pas être opposées l’une à l’autre.
Enfin, les gestionnaires de fonds hypothécaires restent loin d’être un moteur dans la nécessité de promouvoir la décarbonisation rapide des bâtiments privés à l’aide d’hypothèques vertes et de conditions d’octroi strictes.
Conclusion : La grande majorité des véhicules de placement obtiennent une mauvaise notation (rouge ou orange), et seuls cinq véhicules bénéficient de la meilleure notation. Les véhicules ayant obtenu une évaluation vert clair, dont le nombre dépasse tout de même 20, constituent une source d’espoir. Les investisseurs finaux disposent d’un levier d’action et peuvent exercer une pression par leurs capitaux et/ou leur «engagement», contribuant ainsi à faire avancer le processus dans la bonne direction.
Auteur : Sandro Leuenberger, responsable pour le rating des caisses de pension de l’Alliance Climatique